Le coût d’un prêt professionnel ne se limite pas aux intérêts : la banque mesure surtout la viabilité du projet, la capacité de remboursement, les résultats et prévisions financières, l’endettement, la trésorerie, l’apport et les garanties. Un dossier complet comprenant notamment un business plan, des états financiers, un prévisionnel et les justificatifs de l’entreprise renforce la demande.
Cette analyse des critères d’un prêt professionnel distingue les éléments observables des interprétations propres à chaque établissement. La banque rapproche les flux attendus, l’objet financé, le profil du dirigeant et les protections proposées avant de décider du montant, de la durée et des conditions.
Quels critères la banque examine-t-elle en priorité ?
La banque accorde un prêt professionnel lorsqu’elle peut relier un projet crédible à une source de remboursement identifiable. Elle croise l’activité, le dirigeant, les chiffres et les garanties au lieu de retenir un indicateur isolé.
Le projet doit préciser l’usage exact des fonds : matériel, travaux, immobilier professionnel, reprise, stock ou besoin de trésorerie. Une dépense durable financée sur une durée trop courte comprime les flux dès les premières échéances. À l’inverse, financer un besoin ponctuel sur une durée trop longue peut renchérir le coût total et retarder le désendettement. La banque regarde aussi la cohérence entre le montant demandé et le devis, le calendrier d’investissement ainsi que la source de remboursement. Une demande chiffrée et rattachée à un actif identifiable se défend mieux qu’une enveloppe générale. Donc, chaque euro demandé doit avoir une destination et une conséquence financière lisible.
Le projet et le dirigeant
Le business plan doit expliquer le marché visé, l’offre, les prix, les charges et le calendrier de montée en activité. Le dirigeant apporte ensuite les éléments que les tableaux ne montrent pas : expérience du secteur, capacité de pilotage et réaction prévue en cas d’écart.
Une croissance rapide n’est pas automatiquement rassurante. Elle peut augmenter le chiffre d’affaires tout en absorbant la trésorerie par les stocks, les délais clients ou les recrutements. Le prêteur cherche donc la mécanique des encaissements, pas seulement une courbe ascendante. Un changement de métier, une dépendance à un seul client ou une hypothèse de marge non documentée fragilise la lecture du dossier. Dans ce cas, ne faites pas gonfler le prévisionnel pour atteindre un objectif bancaire. Documentez l’hypothèse, son origine et son scénario de repli. Donc, la qualité du projet tient à sa capacité d’expliquer les écarts avant qu’ils ne surviennent.
Une banque ne finance pas une intention.
Le dirigeant doit aussi présenter les décisions déjà prises : contrats signés, devis obtenus, bail envisagé, autorisations nécessaires ou partenaires identifiés. Ces éléments ne garantissent aucun accord, mais ils réduisent l’incertitude sur le démarrage. Une création dispose de moins d’historique ; le prévisionnel, l’apport et l’expérience sectorielle prennent alors davantage de poids. Une reprise permet d’examiner l’activité existante, tandis qu’un développement s’appuie davantage sur les flux déjà observés. Donc, adaptez le dossier à la création, à la reprise ou au développement : l’ancienneté, le secteur et les prévisions disponibles ne racontent pas la même histoire.
Comment la banque évalue-t-elle la capacité de remboursement ?
La capacité de remboursement repose sur les flux réellement disponibles après les charges d’exploitation et avant le paiement des nouvelles échéances. La banque analyse la CAF, l’EBE, le BFR, la trésorerie et l’endettement dans leur évolution, puis les confronte aux hypothèses du projet.
CAF, EBE et dette
La capacité d’autofinancement donne une approximation des ressources générées par l’activité pour financer les investissements et la dette. L’EBE renseigne sur la performance d’exploitation avant certains choix financiers, fiscaux et comptables. Le DSCR se calcule ainsi : CAF divisée par les annuités de dette, intérêts et principal compris. Un DSCR de 1,00 signifie que les flux couvrent exactement les échéances ; le repère prudentiel courant de 1,20 laisse une marge de 20 %, sans constituer une obligation légale universelle. Le ratio doit être recalculé après l’ajout du nouveau prêt, pas avant.
Le service de la dette absorbe alors une part des ressources disponibles. Une hausse de l’EBE peut améliorer cette couverture. Une baisse des marges peut la dégrader rapidement. Les banques peuvent retenir une marge supérieure à 1,00 selon le risque, la durée et la stabilité des flux. Le ratio Dette financière nette / EBE fournit un autre angle de lecture. La dette financière nette correspond aux dettes financières diminuées de la trésorerie disponible. Un repère prudentiel courant situe ce ratio à 3 ou moins, soit une capacité théorique de désendettement d’environ trois années si l’EBE restait constant. Donc, présentez ces repères comme des outils de discussion, jamais comme un droit automatique au crédit.
BFR, trésorerie et endettement
Le besoin en fonds de roulement explique pourquoi une entreprise rentable peut manquer de cash. Des clients qui paient tard, un stock élevé ou des fournisseurs réglés rapidement créent un décalage que le bénéfice comptable ne résout pas.
Examinez les créances clients, les stocks et les dettes fournisseurs sur plusieurs périodes. Un besoin qui augmente avec l’activité doit être financé. Sinon, chaque vente supplémentaire consomme de la trésorerie avant son encaissement. Pour approfondir ce point, l’analyse du délai moyen de paiement client peut compléter le dossier, à condition de relier le résultat aux flux de l’entreprise. La banque observe également les dettes existantes, les échéanciers et les incidents éventuels. Elle ne retient pas un taux d’endettement universel applicable à toutes les entreprises. Donc, évaluez votre capacité de remboursement en intégrant la CAF, l’EBE, le BFR, la trésorerie et l’endettement.
La trésorerie absorbe les retards avant les bénéfices.
Un tableau simple peut rendre l’analyse lisible :
| Indicateur | Calcul ou observation | Question bancaire |
|---|---|---|
| CAF | Ressources générées par l’activité | Les flux peuvent-ils supporter la dette ? |
| EBE | Performance de l’exploitation | Le modèle produit-il un excédent récurrent ? |
| DSCR | CAF ÷ annuités de dette | Quelle marge reste-t-il après les échéances ? |
| BFR | Décalage entre encaissements et décaissements | Le financement demandé couvre-t-il le cycle d’activité ? |
| Dette nette / EBE | Dettes financières moins trésorerie, rapportées à l’EBE | Le désendettement reste-t-il théoriquement supportable ? |
Quels documents, apports et garanties préparer ?
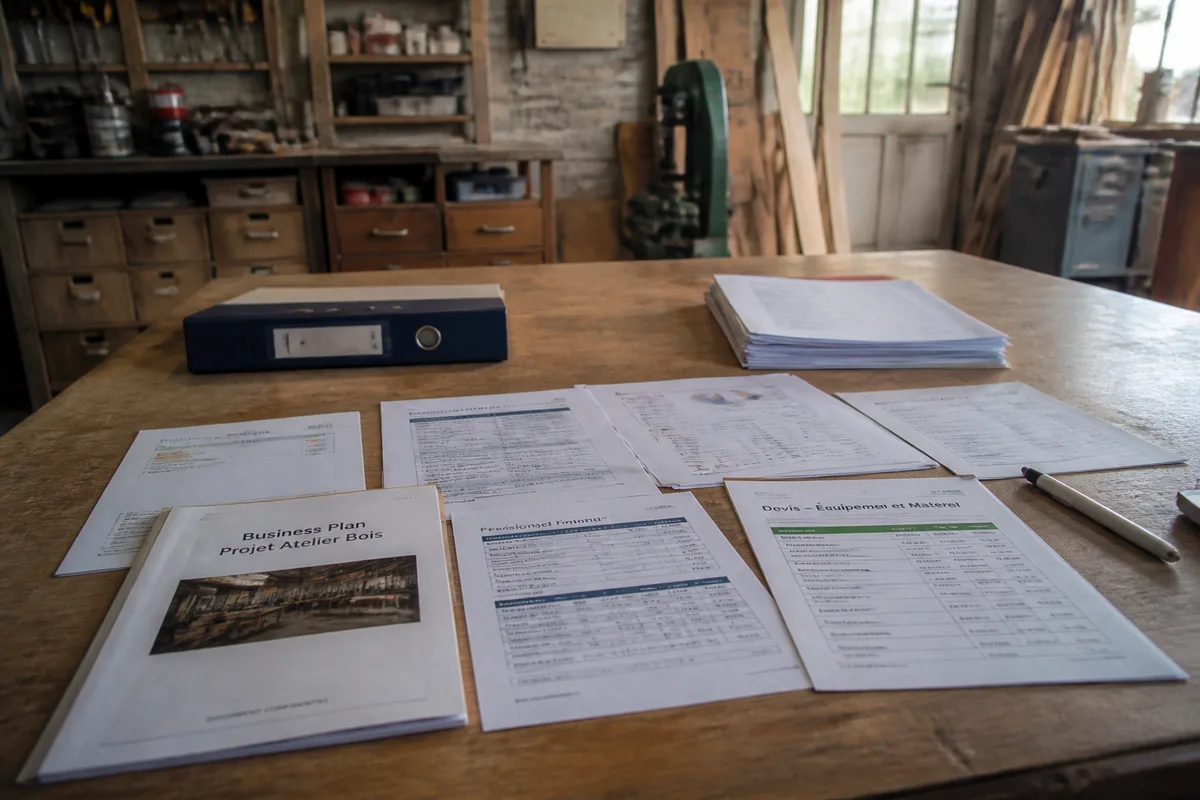
Un dossier bancaire exploitable réunit les pièces qui permettent de vérifier l’identité de l’entreprise, son activité, ses résultats et l’utilisation du financement. Présentez un dossier complet avec business plan, prévisionnel, états financiers et justificatifs de l’entreprise, puis reliez chaque document à une hypothèse du projet.
La checklist documentaire
Pour une entreprise existante, préparez les comptes disponibles, les éléments de trésorerie, les contrats significatifs, les dettes en cours et les justificatifs juridiques. Pour une création ou une reprise, ajoutez le business plan, le prévisionnel, les devis, le plan de financement et les documents propres à l’opération. Les pièces exactes demandées varient selon le prêteur et le montage.
- business plan et présentation du modèle économique ;
- prévisionnel financier avec hypothèses explicites ;
- états financiers disponibles et situation récente ;
- statuts, justificatif d’immatriculation et identité du dirigeant ;
- devis, contrats, bail ou éléments justifiant l’investissement ;
- tableau des dettes, échéances et engagements existants ;
- plan de trésorerie montrant les périodes de tension possibles.
Un document manquant ralentit l’instruction. Un chiffre non expliqué crée davantage de questions. Un prévisionnel trop optimiste réduit la confiance. La bonne méthode consiste à indiquer l’origine de chaque hypothèse, son impact sur la marge et la conséquence d’un scénario moins favorable. Ne cachez aucune dette ni aucun engagement. Le prêteur les retrouvera dans les pièces ou les flux, et le coût relationnel apparaîtra après. Donc, préparez une version courte pour le rendez-vous et une version détaillée pour les demandes de justification.
Apport et garanties
L’apport et les fonds propres montrent la part du risque prise par le dirigeant ou les associés. Aucun pourcentage d’apport ne vaut pour toutes les banques : le montant, l’objet, la durée, le secteur et la solidité des flux modifient l’analyse.
Expliquez l’origine de l’apport et ce qu’il laisse disponible après l’investissement. Un apport entièrement absorbé par les frais de départ peut laisser l’entreprise sans réserve de sécurité. Une garantie peut prendre la forme d’un nantissement, d’une sûreté sur un actif ou d’une caution personnelle, selon le montage. La caution engage le patrimoine de la personne qui la donne si l’entreprise ne rembourse plus ; elle mérite donc une lecture précise de son montant, de sa durée et de son périmètre. Une garantie protège le prêteur contre une perte ; elle ne transforme pas une activité déficitaire en activité finançable.
Le coût total inclut les intérêts, les frais de dossier, les frais liés aux garanties, l’assurance lorsqu’elle est souscrite et les éventuelles indemnités prévues par l’offre. Le taux nominal ne suffit donc pas à comparer deux propositions. Les modalités de remboursement comptent aussi : échéances constantes, différé, remboursement anticipé ou fréquence adaptée aux encaissements. Avant de signer, faites relire l’offre par un professionnel du financement et vérifiez le coût total, les garanties et les modalités de remboursement. Donc, mesurez les conséquences de chaque garantie avant d’accepter une condition qui engage votre trésorerie ou votre patrimoine.
Pourquoi un dossier solide peut-il être refusé ?
Un refus peut venir d’une incohérence entre le montant demandé, les flux prévus, l’objet financé et les protections proposées. La banque peut aussi juger le risque trop concentré, l’historique insuffisant ou la trésorerie trop tendue, même lorsque le chiffre d’affaires progresse.
Les signaux qui renforcent ou fragilisent la demande
Un dossier gagne en lisibilité lorsque le besoin est documenté, les hypothèses sont traçables et les échéances restent compatibles avec les flux. Une activité diversifiée, une marge expliquée et un plan de trésorerie réaliste peuvent réduire les objections. À l’inverse, les pertes récurrentes, les retards de paiement, les dettes mal recensées ou une dépendance commerciale élevée exigent une explication précise. La banque préfère une difficulté identifiée à une difficulté découverte pendant l’instruction.
Une entreprise peut aussi demander un montant excessif par rapport à l’actif financé. Un équipement doit produire ou préserver des flux sur une durée cohérente avec son usage. Un besoin de trésorerie récurrent appelle une analyse du cycle d’exploitation. Un financement immobilier professionnel relève d’un autre horizon. Une page du Crédit Mutuel présente une durée de 84 mois pour un financement d’équipements et jusqu’à 15 ans pour un financement immobilier professionnel ; ces valeurs appartiennent à des offres et périmètres précis, pas à une durée maximale générale. Donc, adaptez la durée à l’objet financé et à la source réelle de remboursement.
Création, reprise ou développement
Le stade de l’entreprise modifie les preuves disponibles. Une création s’appuie surtout sur l’expérience du porteur, les contrats attendus, l’apport et le prévisionnel ; une reprise permet d’étudier l’activité existante ; un développement doit démontrer que les flux actuels peuvent absorber l’investissement.
| Situation | Point observé en priorité | Risque à documenter |
|---|---|---|
| Création | Modèle économique, expérience et prévisions | Démarrage plus lent ou chiffre d’affaires inférieur |
| Reprise | Historique, prix d’acquisition et continuité des flux | Départ de clients ou charges cachées |
| Développement | Rentabilité existante et capacité additionnelle | BFR, recrutements ou investissement sous-estimés |
Une même croissance peut rassurer dans une entreprise maîtrisant ses encaissements et inquiéter lorsque le BFR augmente plus vite que les marges. Un apport élevé peut réduire le montant emprunté, sans corriger un modèle déficitaire. Ne considérez aucun seuil d’endettement ou critère cité par une banque comme une règle universelle, et vérifiez les conditions actuelles auprès du prêteur. Donc, si le dossier est refusé, demandez quel élément précis bloque : capacité, garantie, objet, risque sectoriel ou documentation.
Questions fréquentes sur l’analyse d’un prêt professionnel
Les réponses suivantes portent sur des points souvent laissés de côté lors de la préparation. Elles ne remplacent pas l’étude du dossier, car les pratiques diffèrent selon le montant, la durée, le secteur, l’établissement et le profil de l’emprunteur.
Un refus ne signifie pas nécessairement que le projet est impossible. Il indique que, dans la configuration présentée, le risque ou la preuve apportée ne correspond pas à la décision attendue. Une nouvelle demande sans modification apporte rarement une réponse différente. Il faut identifier le blocage. Il faut aussi chiffrer sa correction. Donc, utilisez le retour obtenu pour revoir le montant, la durée, l’apport, les garanties ou les hypothèses financières.
Peut-on déposer une nouvelle demande après un refus ?
Oui, si le dossier a été réellement amélioré ou présenté à un prêteur dont le périmètre correspond mieux au projet. Corrigez d’abord le motif identifié et conservez une trace des pièces transmises.
Le crédit-bail peut-il remplacer un prêt professionnel ?
Le crédit-bail finance l’usage d’un bien avec un mécanisme de loyers et une option d’achat selon le contrat. Il change la structure des flux et la propriété du bien pendant la période contractuelle ; comparez donc le coût total, les engagements et la sortie avec ceux d’un prêt classique.
La banque peut-elle imposer des conditions après l’accord ?
L’offre peut prévoir des obligations de transmission d’informations, de maintien de comptes ou de respect d’engagements financiers. Lisez ces clauses avant signature, car un manquement peut modifier la relation bancaire ou déclencher les conséquences prévues au contrat.
Faut-il passer par un courtier ?
Un courtier peut aider à présenter le dossier et à comparer des interlocuteurs, selon son mandat et sa rémunération. Il ne supprime ni l’analyse du risque ni les pièces nécessaires ; examinez donc le coût de son intervention et les services réellement fournis.
Le bon dossier n’est pas celui qui promet le plus. C’est celui qui relie le projet, les flux, l’endettement, l’apport et les garanties sans cacher les renoncements. Donc, avant de solliciter un prêt professionnel, calculez le remboursement dans un scénario prudent et documentez chaque hypothèse en échange.
Publications similaires :
 Quantum Income plateforme de trading automatisé avec intelligence artificielle et analyse en temps réel
 Bonjour la banque : Offres pour profiter des meilleurs services en ligne et mobile
 Mesurer et optimiser le DSO Days Sales Outstanding pour renforcer la gestion de la trésorerie
 Prix chèque de banque Crédit Agricole 2025 : 10 infos clés pour une transaction 100% sécurisée